La propuesta de rescate económico del Gobierno amplía el alcance del impuesto de renta sobre determinados ingresos laborales y abre el debate sobre el costo de vida. Mientras tanto, contempla una reducción gradual de la tarifa general de renta para favorecer a los empresarios.
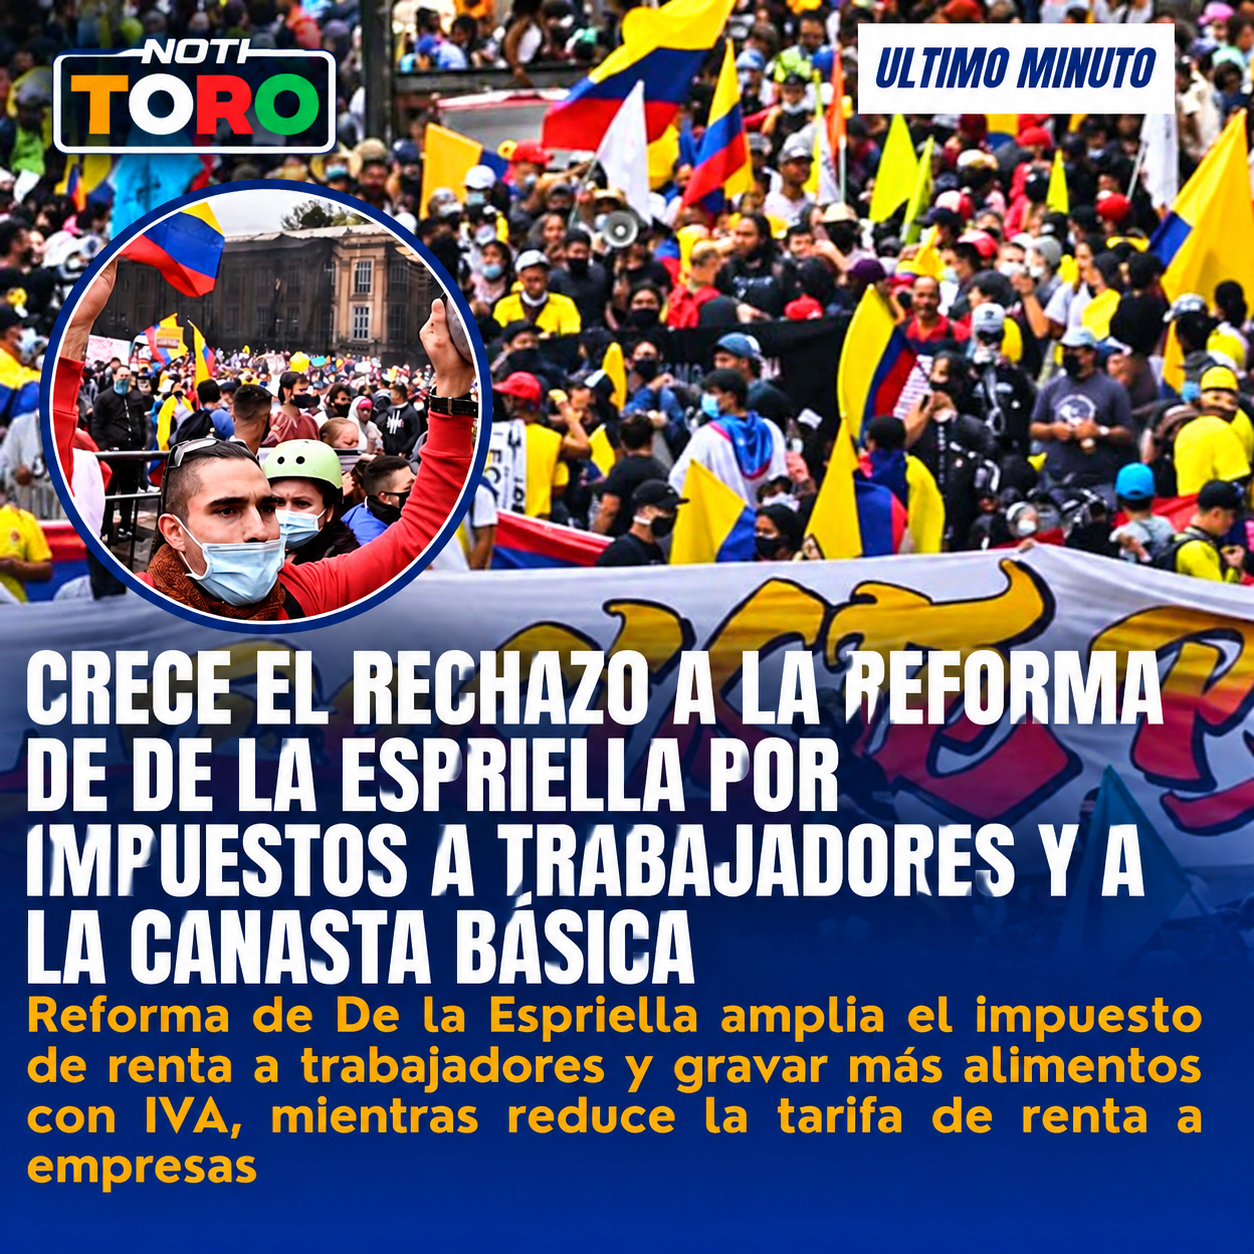
La reforma tributaria presentada por el gobierno de Abelardo de la Espriella desata cuestionamientos por su intención de aumentar la carga de impuestos sobre trabajadores y consumidores, mientras ofrece una reducción de la tarifa de renta a las empresas.
El llamado Proyecto de Ley de Rescate Económico, radicado el 29 de octubre, incluye cambios al impuesto de renta de las personas naturales y al IVA de distintos productos de la canasta familiar. La iniciativa plantea una pregunta de fondo: ¿por qué buscar más recaudo en los ingresos laborales y el consumo cotidiano mientras se reducen los impuestos sobre las utilidades empresariales?
Más trabajadores en el impuesto de renta
Uno de los cambios más sensibles es la ampliación del impuesto de renta a ingresos que actualmente no están gravados.
La propuesta incorpora una tarifa marginal del 9 % para una franja de renta líquida gravable que hoy tiene tarifa del 0 %. También reduce beneficios tributarios relacionados con las rentas laborales y las deducciones, lo que aumentaría la obligación de pago de determinados contribuyentes.
Esto no significa que todos los trabajadores deban pagar renta ni que el impuesto recaiga sobre la totalidad del salario. Sin embargo, sí representa la decisión del Gobierno de ampliar la tributación sobre ingresos laborales.
IVA del 19 % para más productos de la canasta familiar
La reforma también busca eliminar tratamientos tributarios preferenciales de distintos bienes de consumo. Entre los productos que pasarían a pagar IVA del 19 % aparecen el queso fresco sin madurar, la miel natural y el café en grano sin tostar. La iniciativa también modifica el tratamiento de otros alimentos y bienes agrícolas.
La consecuencia es un mayor impuesto sobre productos que forman parte de las cadenas de producción y consumo de los hogares colombianos. El Gobierno propone un mecanismo denominado EfectIVA para devolver total o parcialmente ese impuesto a personas en situación de pobreza y vulnerabilidad. No obstante, las devoluciones previstas tienen condiciones, porcentajes y límites, por lo que no equivalen a eliminar el impuesto para todos los consumidores.
Menos renta para las empresas
Mientras amplía el alcance de los impuestos personales y del IVA, el Gobierno plantea reducir la tarifa general del impuesto de renta empresarial del 35 % al 33 % en 2027 y al 31 % desde 2028. La diferencia es significativa: el Ejecutivo quiere aliviar la tributación sobre las utilidades de las empresas al tiempo que busca nuevas fuentes de recaudo en los ingresos de personas naturales y en el consumo.
La reforma incluye también modificaciones que elevan determinados aportes patronales, por lo que la reducción de renta no representa una disminución uniforme de todos los costos empresariales.
¿Quién debe asumir el costo del rescate económico?
El Gobierno presenta la iniciativa como una estrategia para estabilizar las finanzas públicas, reducir el déficit y estimular la inversión. Pero su contenido abre un debate sobre la distribución de los sacrificios.
Gravar más productos de consumo y ampliar el impuesto sobre los ingresos laborales tiene consecuencias diferentes para los hogares que dependen de un salario y para quienes reciben utilidades empresariales. El centro de la discusión no es únicamente cuánto dinero pretende recaudar el Estado, sino quién termina pagando la cuenta del supuesto rescate económico.